Direito Tributário

Resumo Tabelado. Em tabelas, com palavras-chave, prazos e pegadinhas em destaque. Download imediato e acesso por 1 ano.

142 páginas.

R$ 69,90

🔒 Material digital de download imediato. Você tem 7 dias corridos para desistir e receber 100% de volta, desde que não baixe nenhum arquivo. Depois do primeiro download não há reembolso, porque o arquivo fica com você e não volta. Antes de comprar, veja a amostra gratuita. Política de Cancelamento
  • 7 dias para desistirNão baixou nenhum arquivo? A devolução é integral. Depois do primeiro download não há reembolso — nem total, nem parcial: o arquivo fica com você e não volta.
  • Atualizações grátis por 365 diasMudou a lei ou a jurisprudência, o material muda junto. Sem assinatura e sem mensalidade.
  • Veja antes de comprarA amostra é gratuita. Dá para testar a leitura na tela e a impressão no seu aparelho.
Como funciona o cancelamento

Você tem 7 dias corridos, contados da confirmação do pagamento.

Se ainda não baixou nada, devolvemos 100% do valor, sem perguntar o motivo.

Depois do primeiro download não há restituição, porque é conteúdo digital de consumo imediato: uma vez baixado, o arquivo não volta.

Nos Combos, o pacote é um produto único. O preço promocional existe porque você leva todos os materiais juntos — avulso, cada um custa R$ 69,90. Baixar qualquer arquivo consome o Combo inteiro: não há reembolso proporcional, resgate de item avulso nem cálculo por arquivo não baixado.

Deu problema técnico? Arquivo que não abre ou acesso que não liberou não é caso de cancelamento — é só chamar o suporte que a gente reenvia, sem custo.

É por isso que a amostra é gratuita e fica aberta antes da compra. Ler a Política de Cancelamento.

Detalhes do Produto

Resumo Tabelado de Direito Tributário

142 páginas.

Última legislação: LC 236/2026, que trata da solução de controvérsias, da consensualidade e do processo administrativo em matéria tributária e aduaneira (CTN). Também em 2026: LC 227/2026, LC 225/2026.

  • O Conceito Legal de Tributo — Os Cinco Elementos do art. 3º
  • A Natureza Jurídica do Tributo (art. 4º) e as Espécies (art. 5º)
  • Competência Tributária (arts. 6º a 8º)
  • Legislação Tributária: O que É e o que Só a Lei Pode Fazer (arts. 96 a 100)
  • A Consulta Tributária no art. 107 — O que a LC 236 Acrescentou
  • As Limitações Constitucionais ao Poder de Tributar — O Mapa
  • Legalidade Tributária (art. 150, I) e Suas Exceções
  • A Não Surpresa: Irretroatividade, Anterioridade e Noventena
  • Exceções às Anterioridades
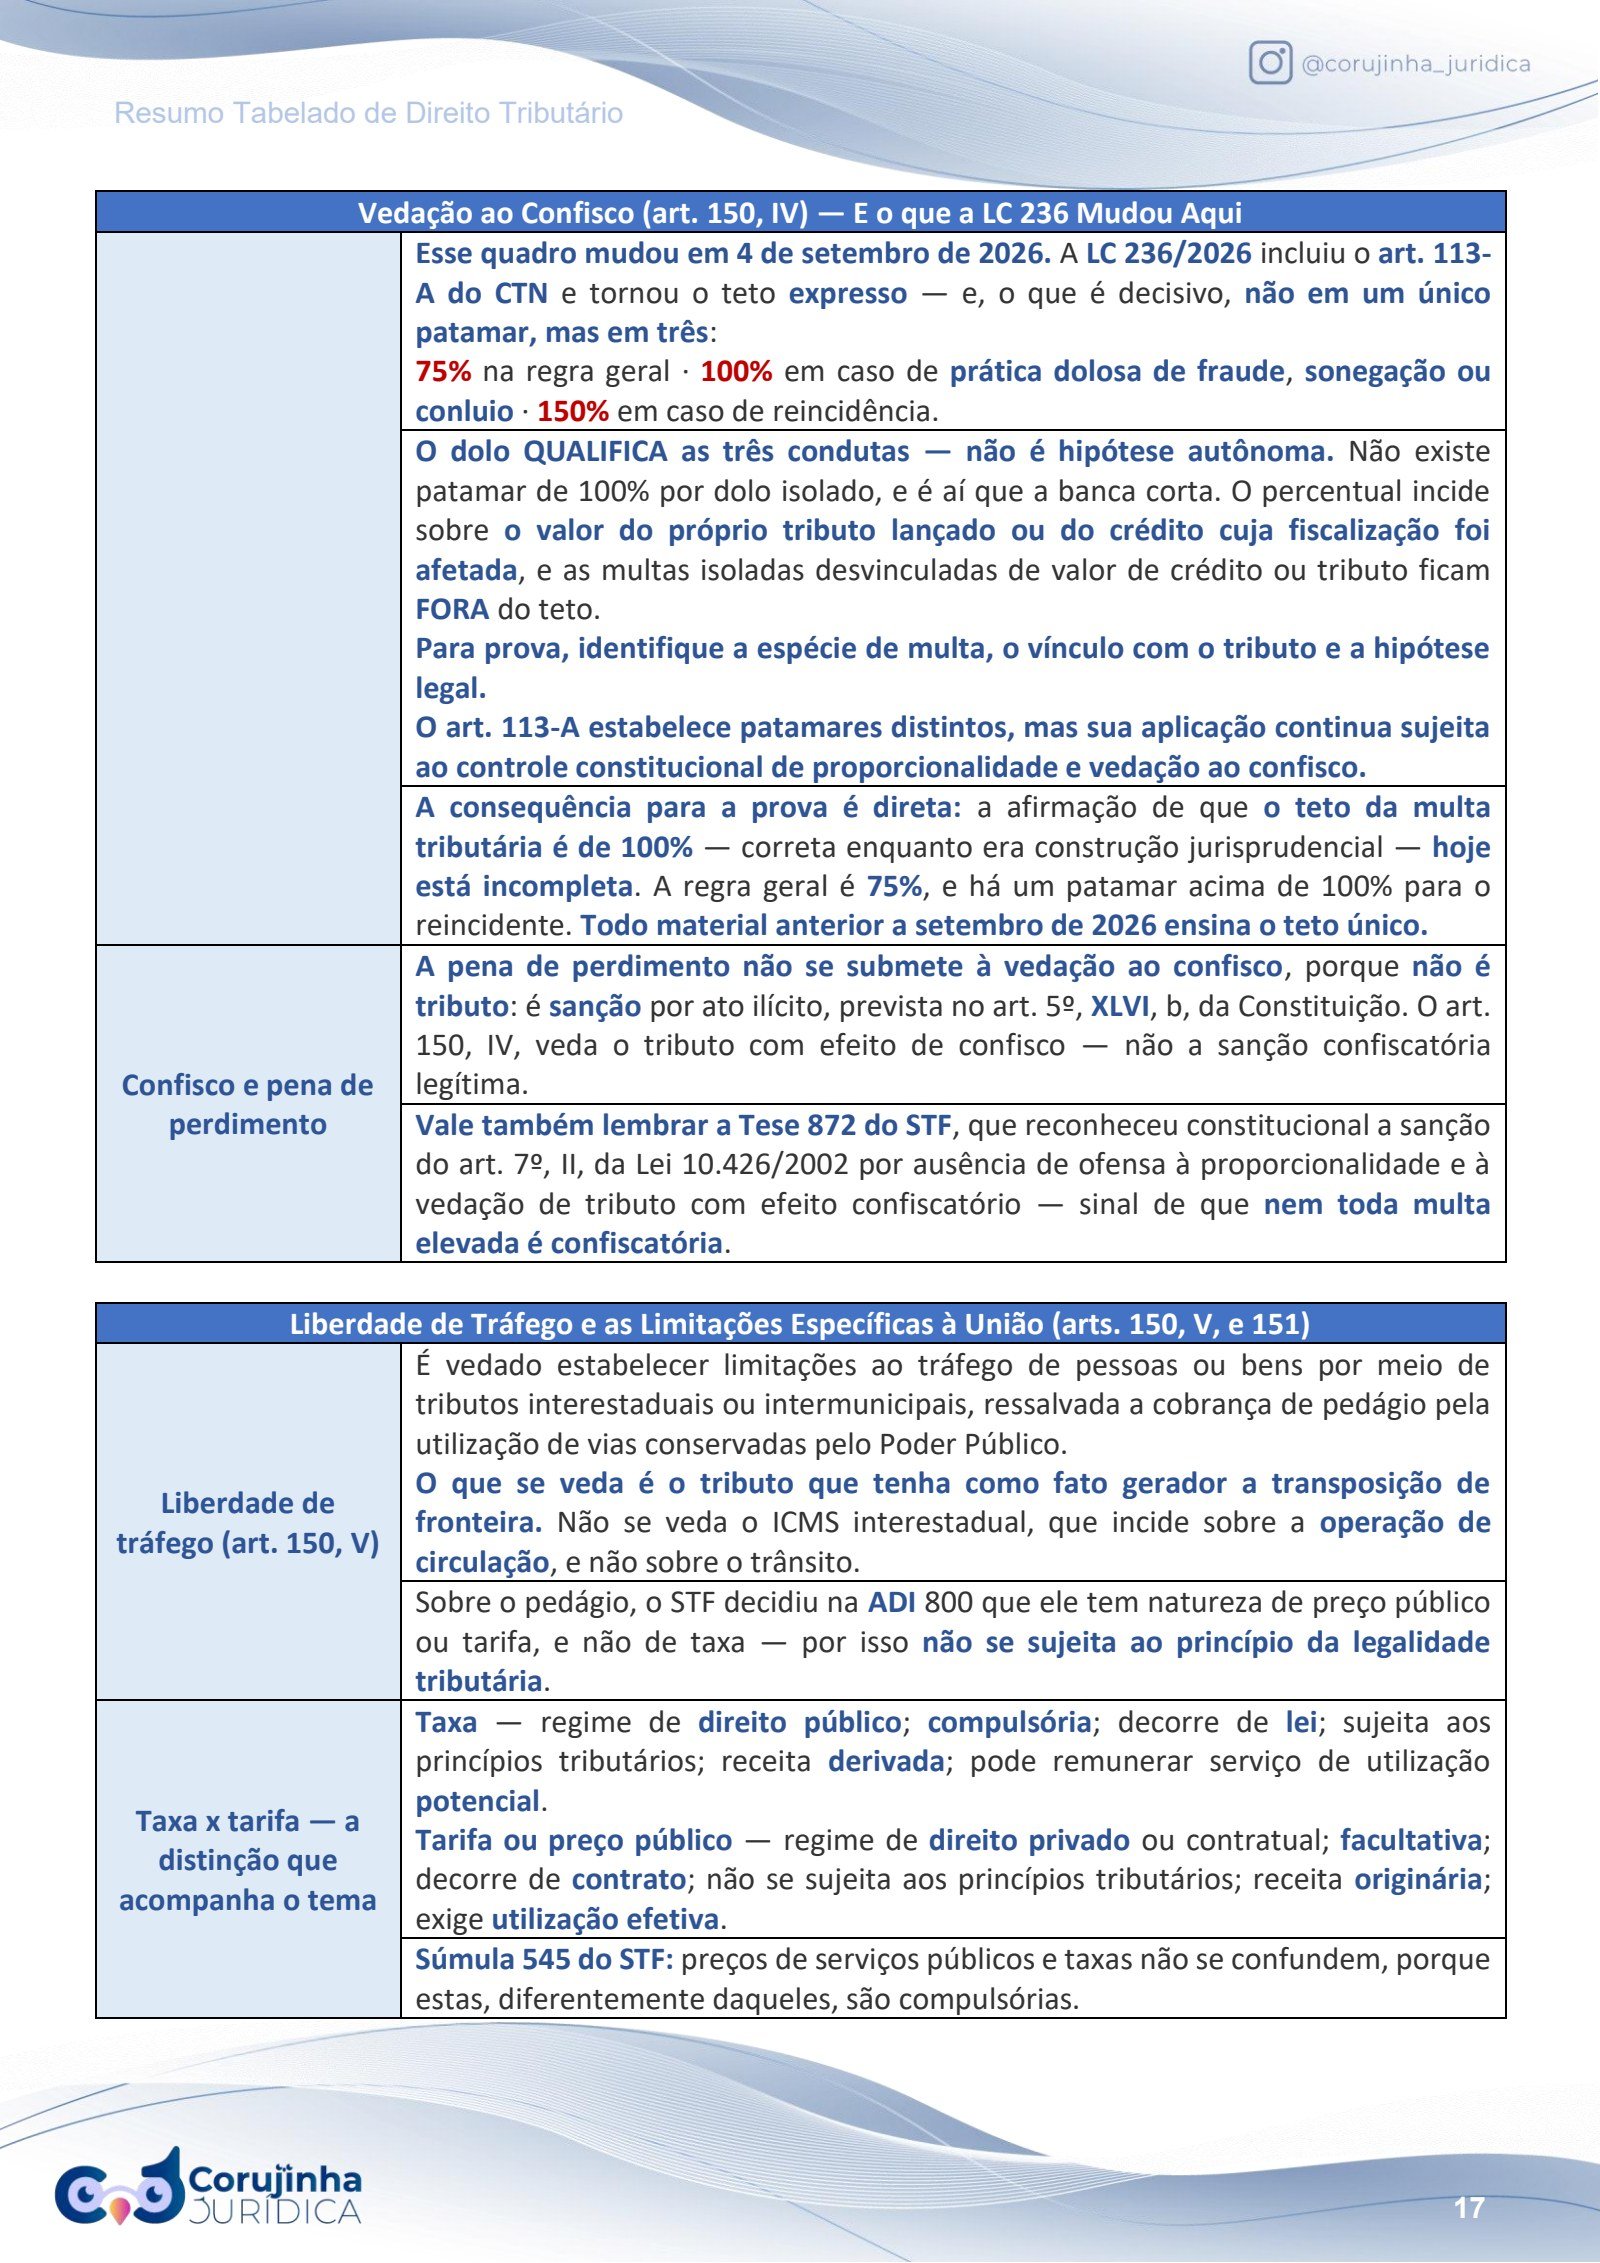
  • Vedação ao Confisco (art. 150, IV) — E o que a LC 236 Mudou Aqui
  • Liberdade de Tráfego e as Limitações Específicas à União (arts. 150, V, e 151)
  • Imunidade, Isenção e Não Incidência — As Três Não Pagam, por Razões Diferentes
  • Imunidade Recíproca (art. 150, VI, a)
  • Templos, Partidos, Sindicatos e Entidades (art. 150, VI, b e c)
  • Imunidade Cultural e a dos Fonogramas (art. 150, VI, d e e)
  • O ITBI Reformado — O Novo art. 35
  • ITBI × ITCMD — A Separação que a LC 227 Deixou Explícita
  • A Reforma em Três Camadas — EC 132, LC 214/2025 e LC 227/2026: IBS, CBS e Imposto Seletivo
  • O Calendário de Transição — 2026 a 2033
  • Repartição de Receitas — Onde a Matéria Realmente Está
  • Obrigação Tributária: Principal e Acessória (art. 113)
  • Fato Gerador (arts. 114 a 118)
  • Sujeitos, Solidariedade, Capacidade e Domicílio (arts. 119 a 127-A)
  • Responsabilidade Tributária — A Regra de Abertura (art. 128)
  • Responsabilidade dos Sucessores (arts. 129 a 133)
  • O Teto da Multa Tributária — O art. 113-A e o Fim de uma Discussão Antiga
  • A Dosimetria da Penalidade — O art. 142, §§ 5º a 10
  • Lançamento: Conceito, Natureza e a Discussão que a Banca Cobra
  • Decadência — E as Duas Regras Novas do art. 150
  • As Treze Modalidades de Extinção do art. 156
  • Pagamento Indevido e Repetição (arts. 165 a 169) — Com o art. 165-A Novo
  • A Virada Consensual do CTN — O que a LC 236 Construiu
  • O art. 151 Depois da Reforma — De Seis para Dez Hipóteses
  • O art. 174 Depois da Reforma — A Prescrição Ganhou Cinco Causas de Interrupção
  • Exclusão do Crédito Tributário — Isenção e Anistia (art. 175)
  • Garantias do Crédito Tributário (arts. 183 a 185-A)
  • Preferências do Crédito Tributário (arts. 186 a 193)
  • Fiscalização: De Quem Persegue para Quem Previne (art. 194)
  • O Precedente Vincula a Administração Tributária (art. 194-A)
  • Dívida Ativa: O Controle de Legalidade da Inscrição (art. 201)
  • Processo Administrativo Fiscal — Por que Este Capítulo Existe
  • O Código de Defesa do Contribuinte — O que É e a Quem se Aplica
  • Os Dezessete Direitos do Contribuinte (art. 4º)
  • O Devedor Contumaz — A Definição que Faltava ao CTN (arts. 11 a 17)
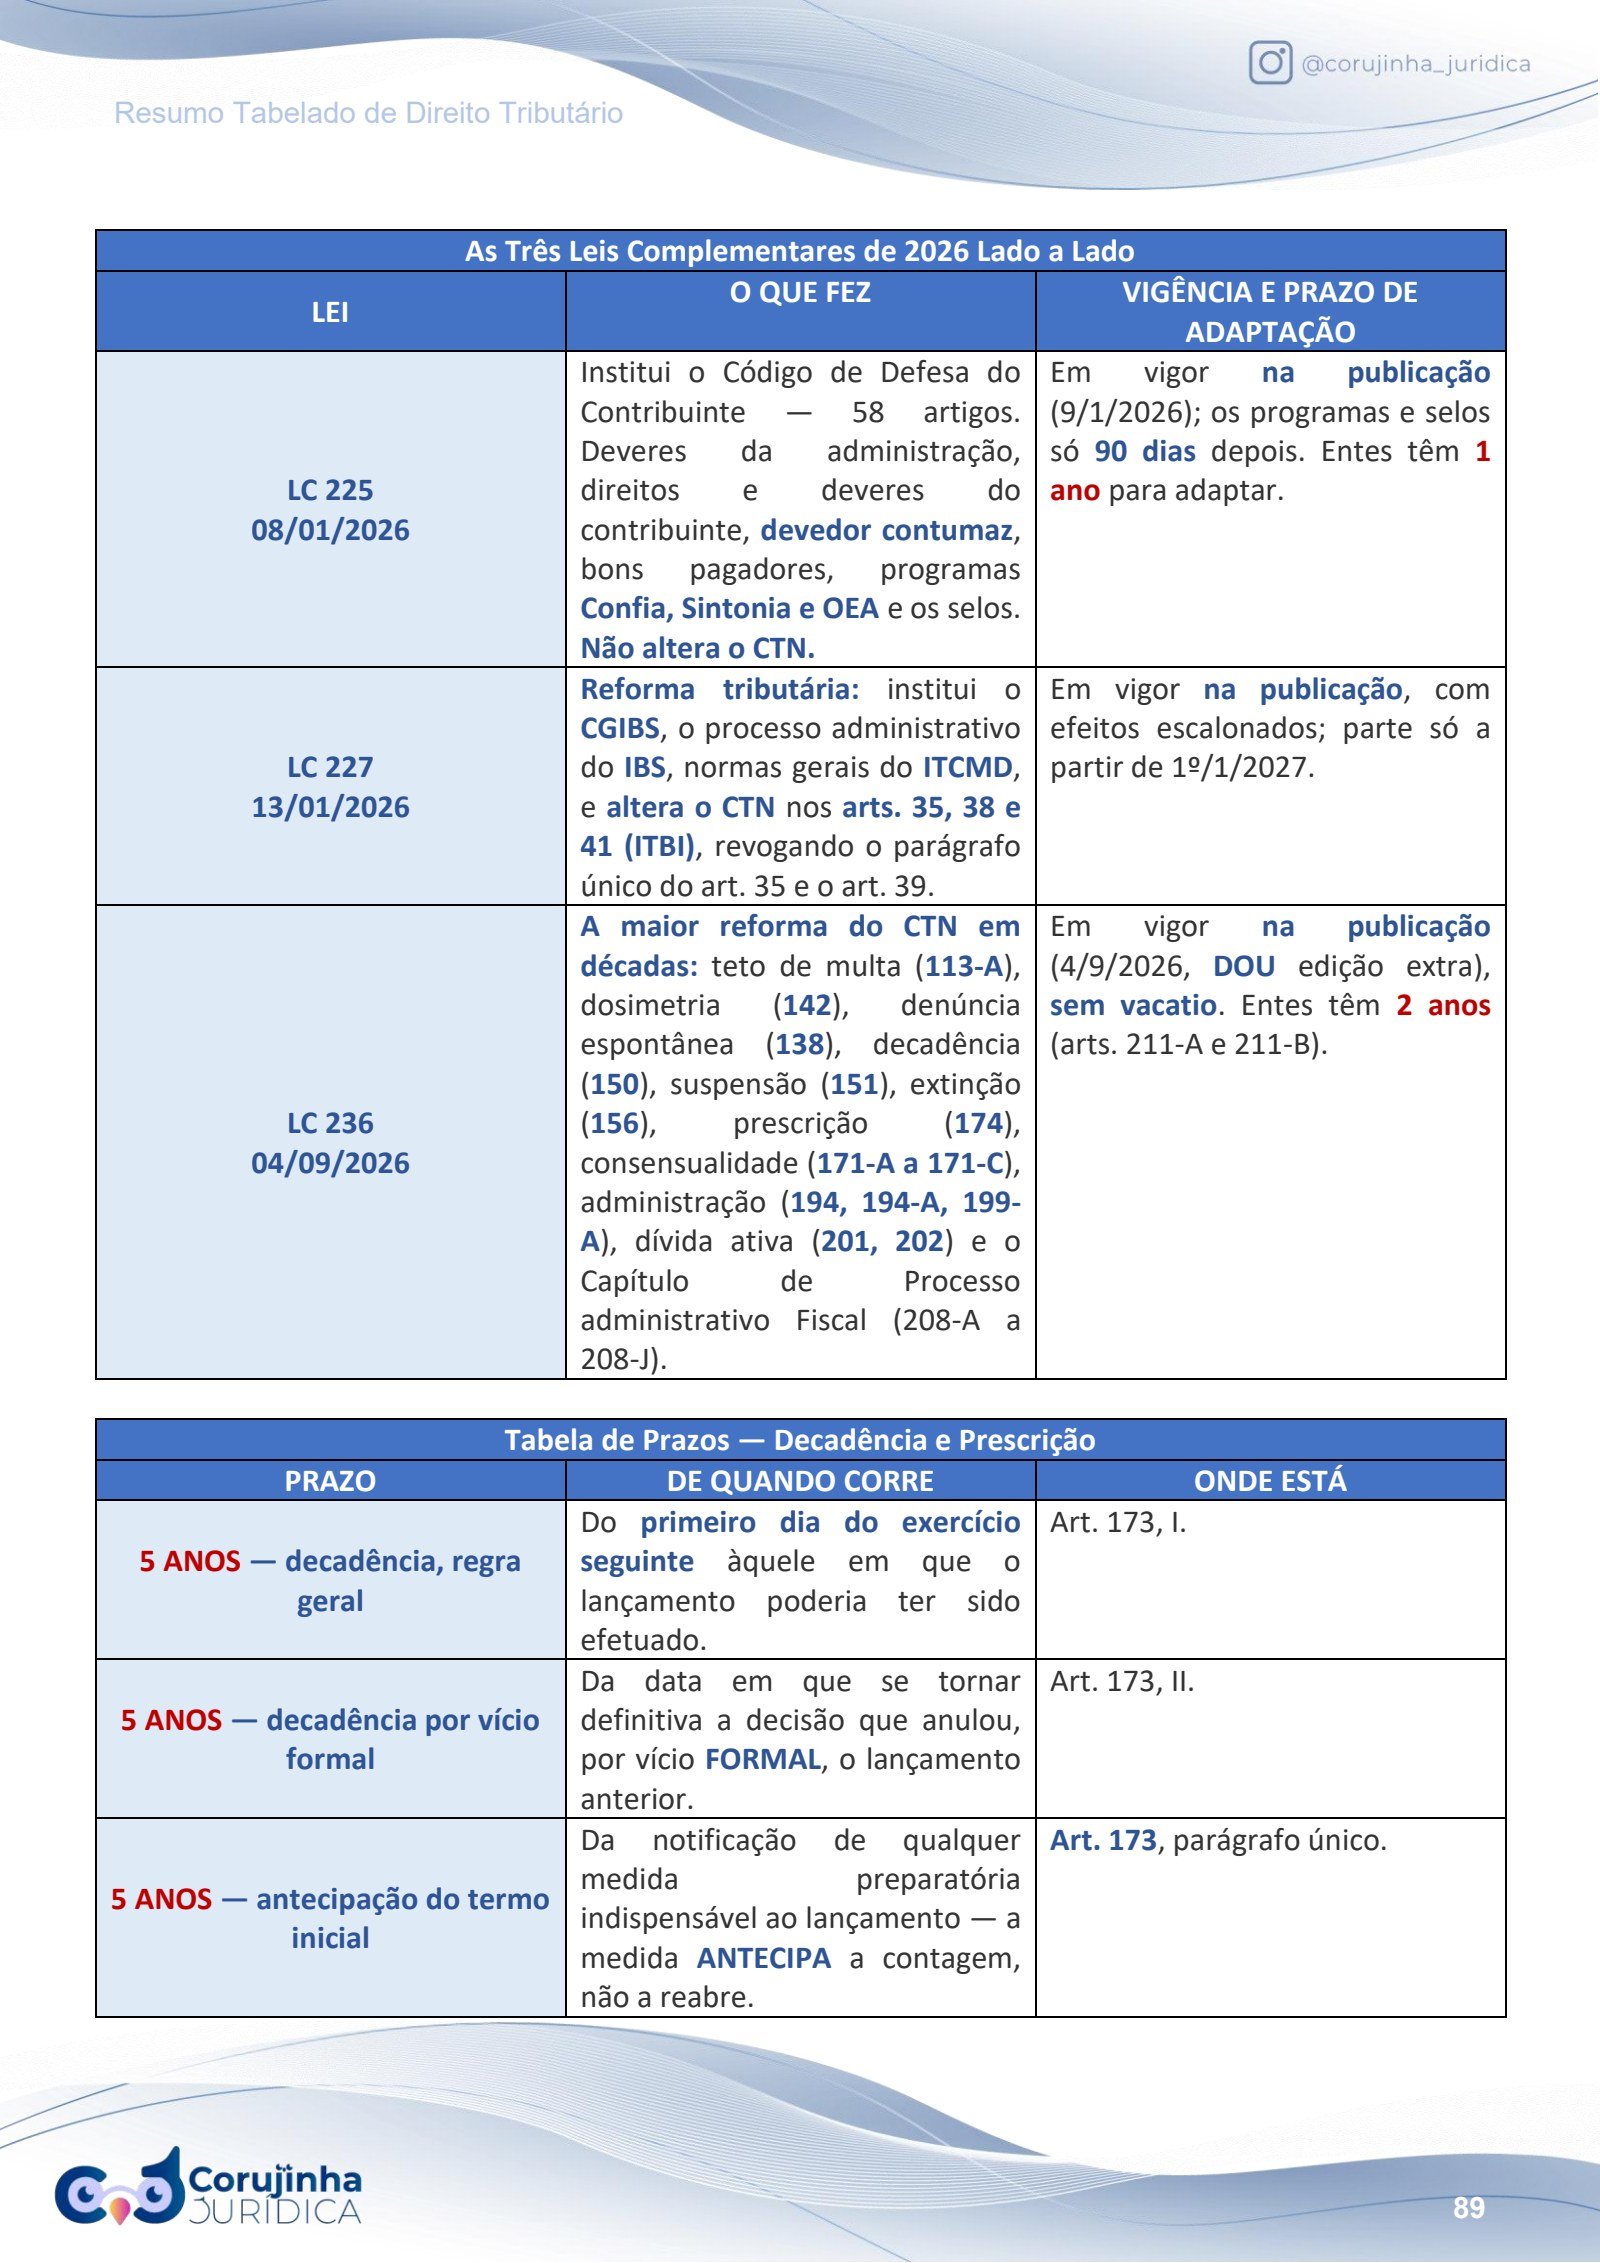
  • As Três Leis Complementares de 2026 Lado a Lado
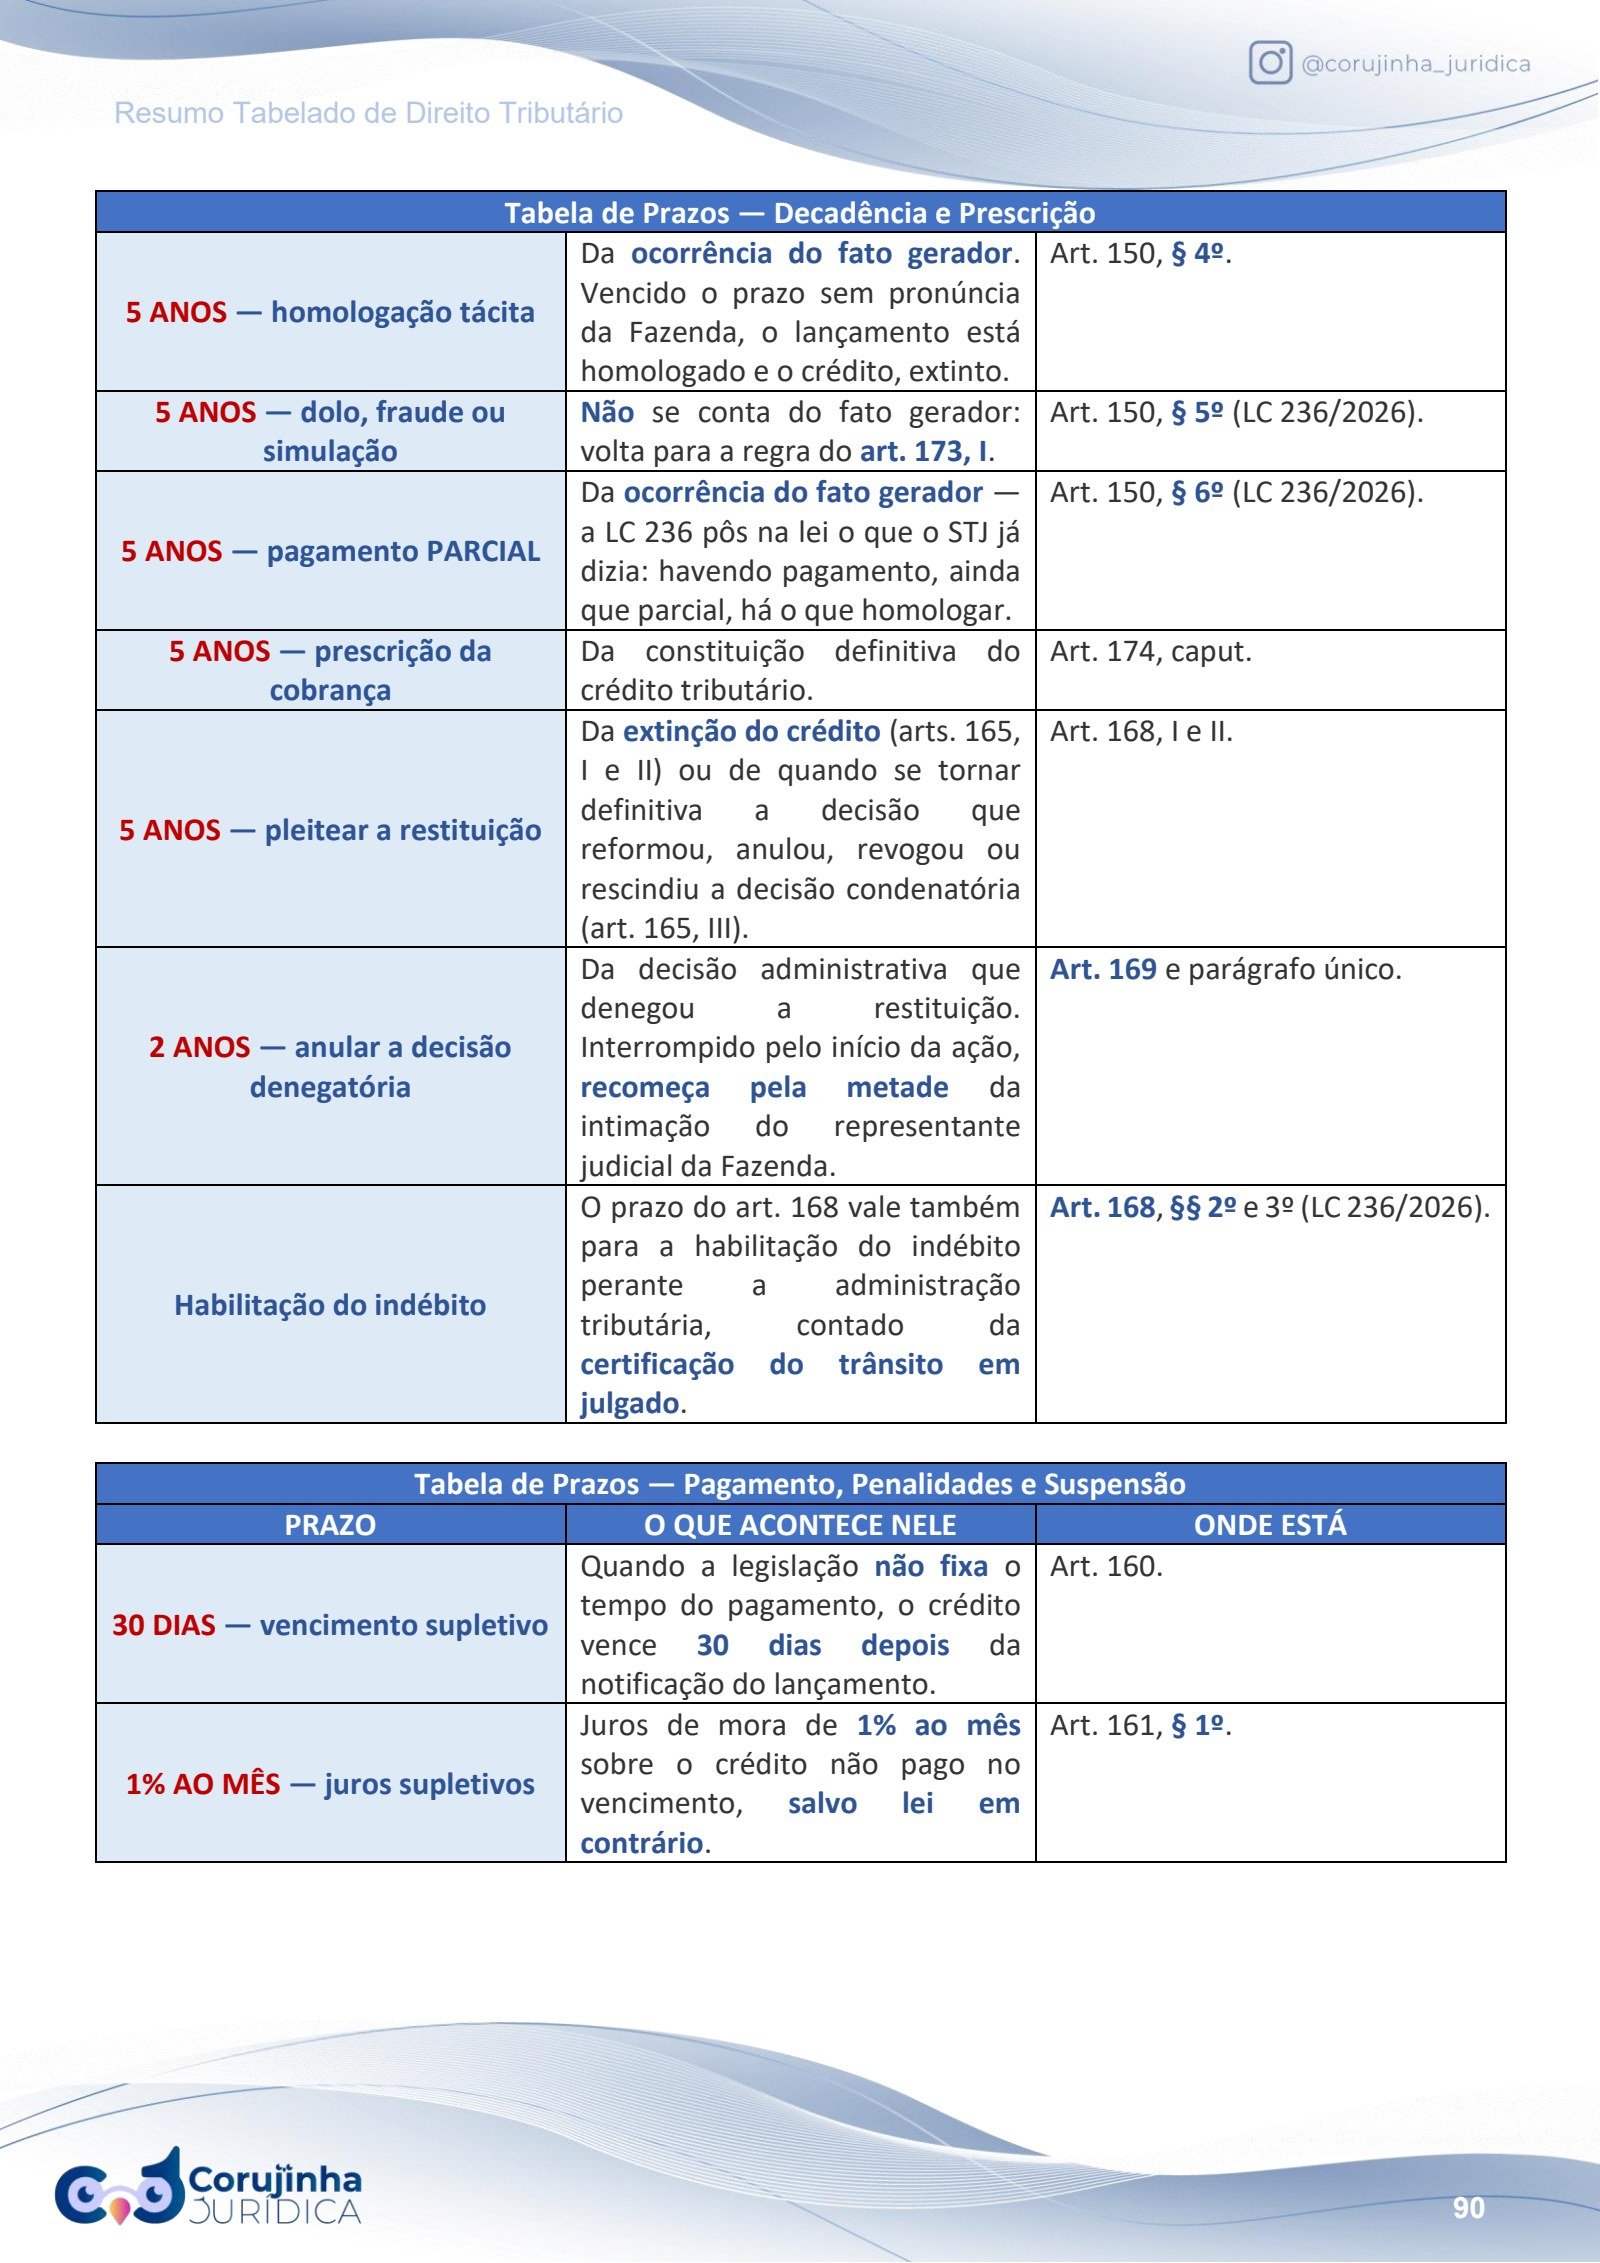
  • Tabela de Prazos — Decadência e Prescrição
  • Tabela de Prazos — Pagamento, Penalidades e Suspensão
  • Tabela de Prazos — Processo Administrativo Fiscal (LC 236/2026)
  • Tabela de Prazos — Administração Tributária, Dívida Ativa e Certidões
  • Tabela de Prazos — Anterioridade, Transição e Adaptação
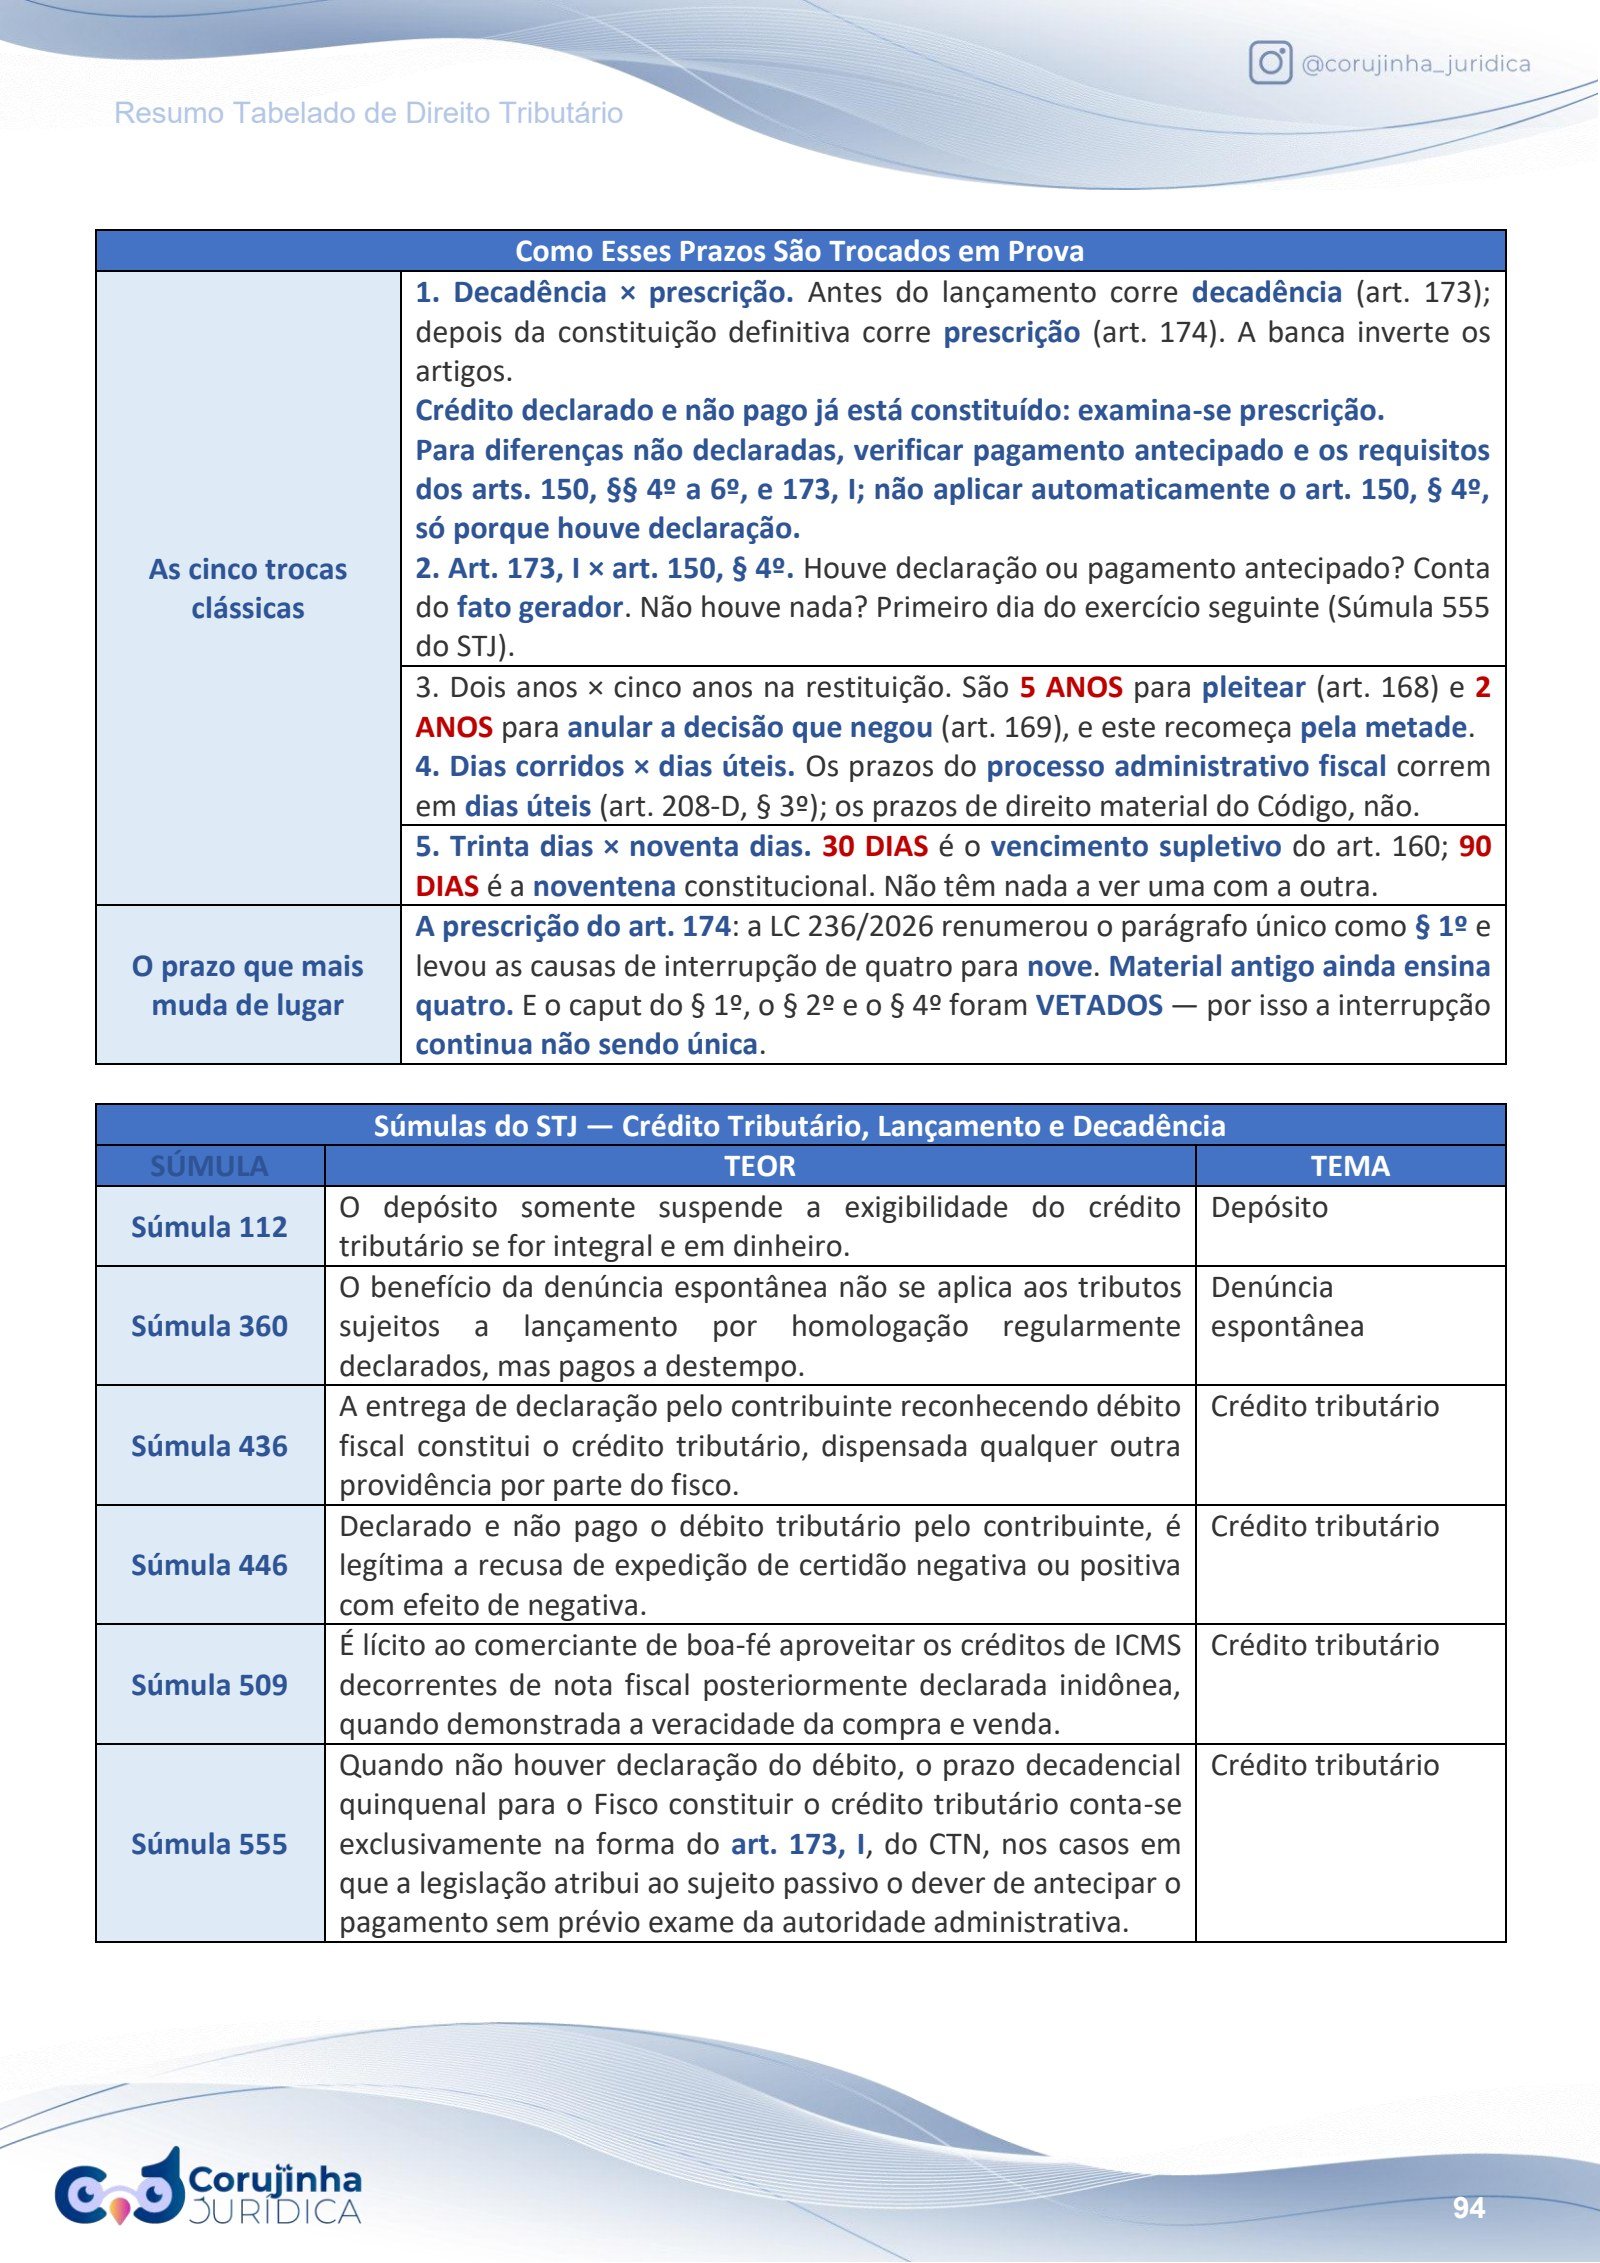
  • Súmulas do STJ — Crédito Tributário, Lançamento e Decadência
  • Súmulas do STJ — Repetição de Indébito e Compensação
  • Súmulas do STJ — Execução Fiscal e Dívida Ativa
  • Súmulas do STJ — ICMS
  • Súmulas do STJ — Imposto de Renda
  • Súmulas do STJ — ISS, IPTU, IPVA e IPI
  • Súmulas do STJ — Contribuições, Taxas e Demais Temas
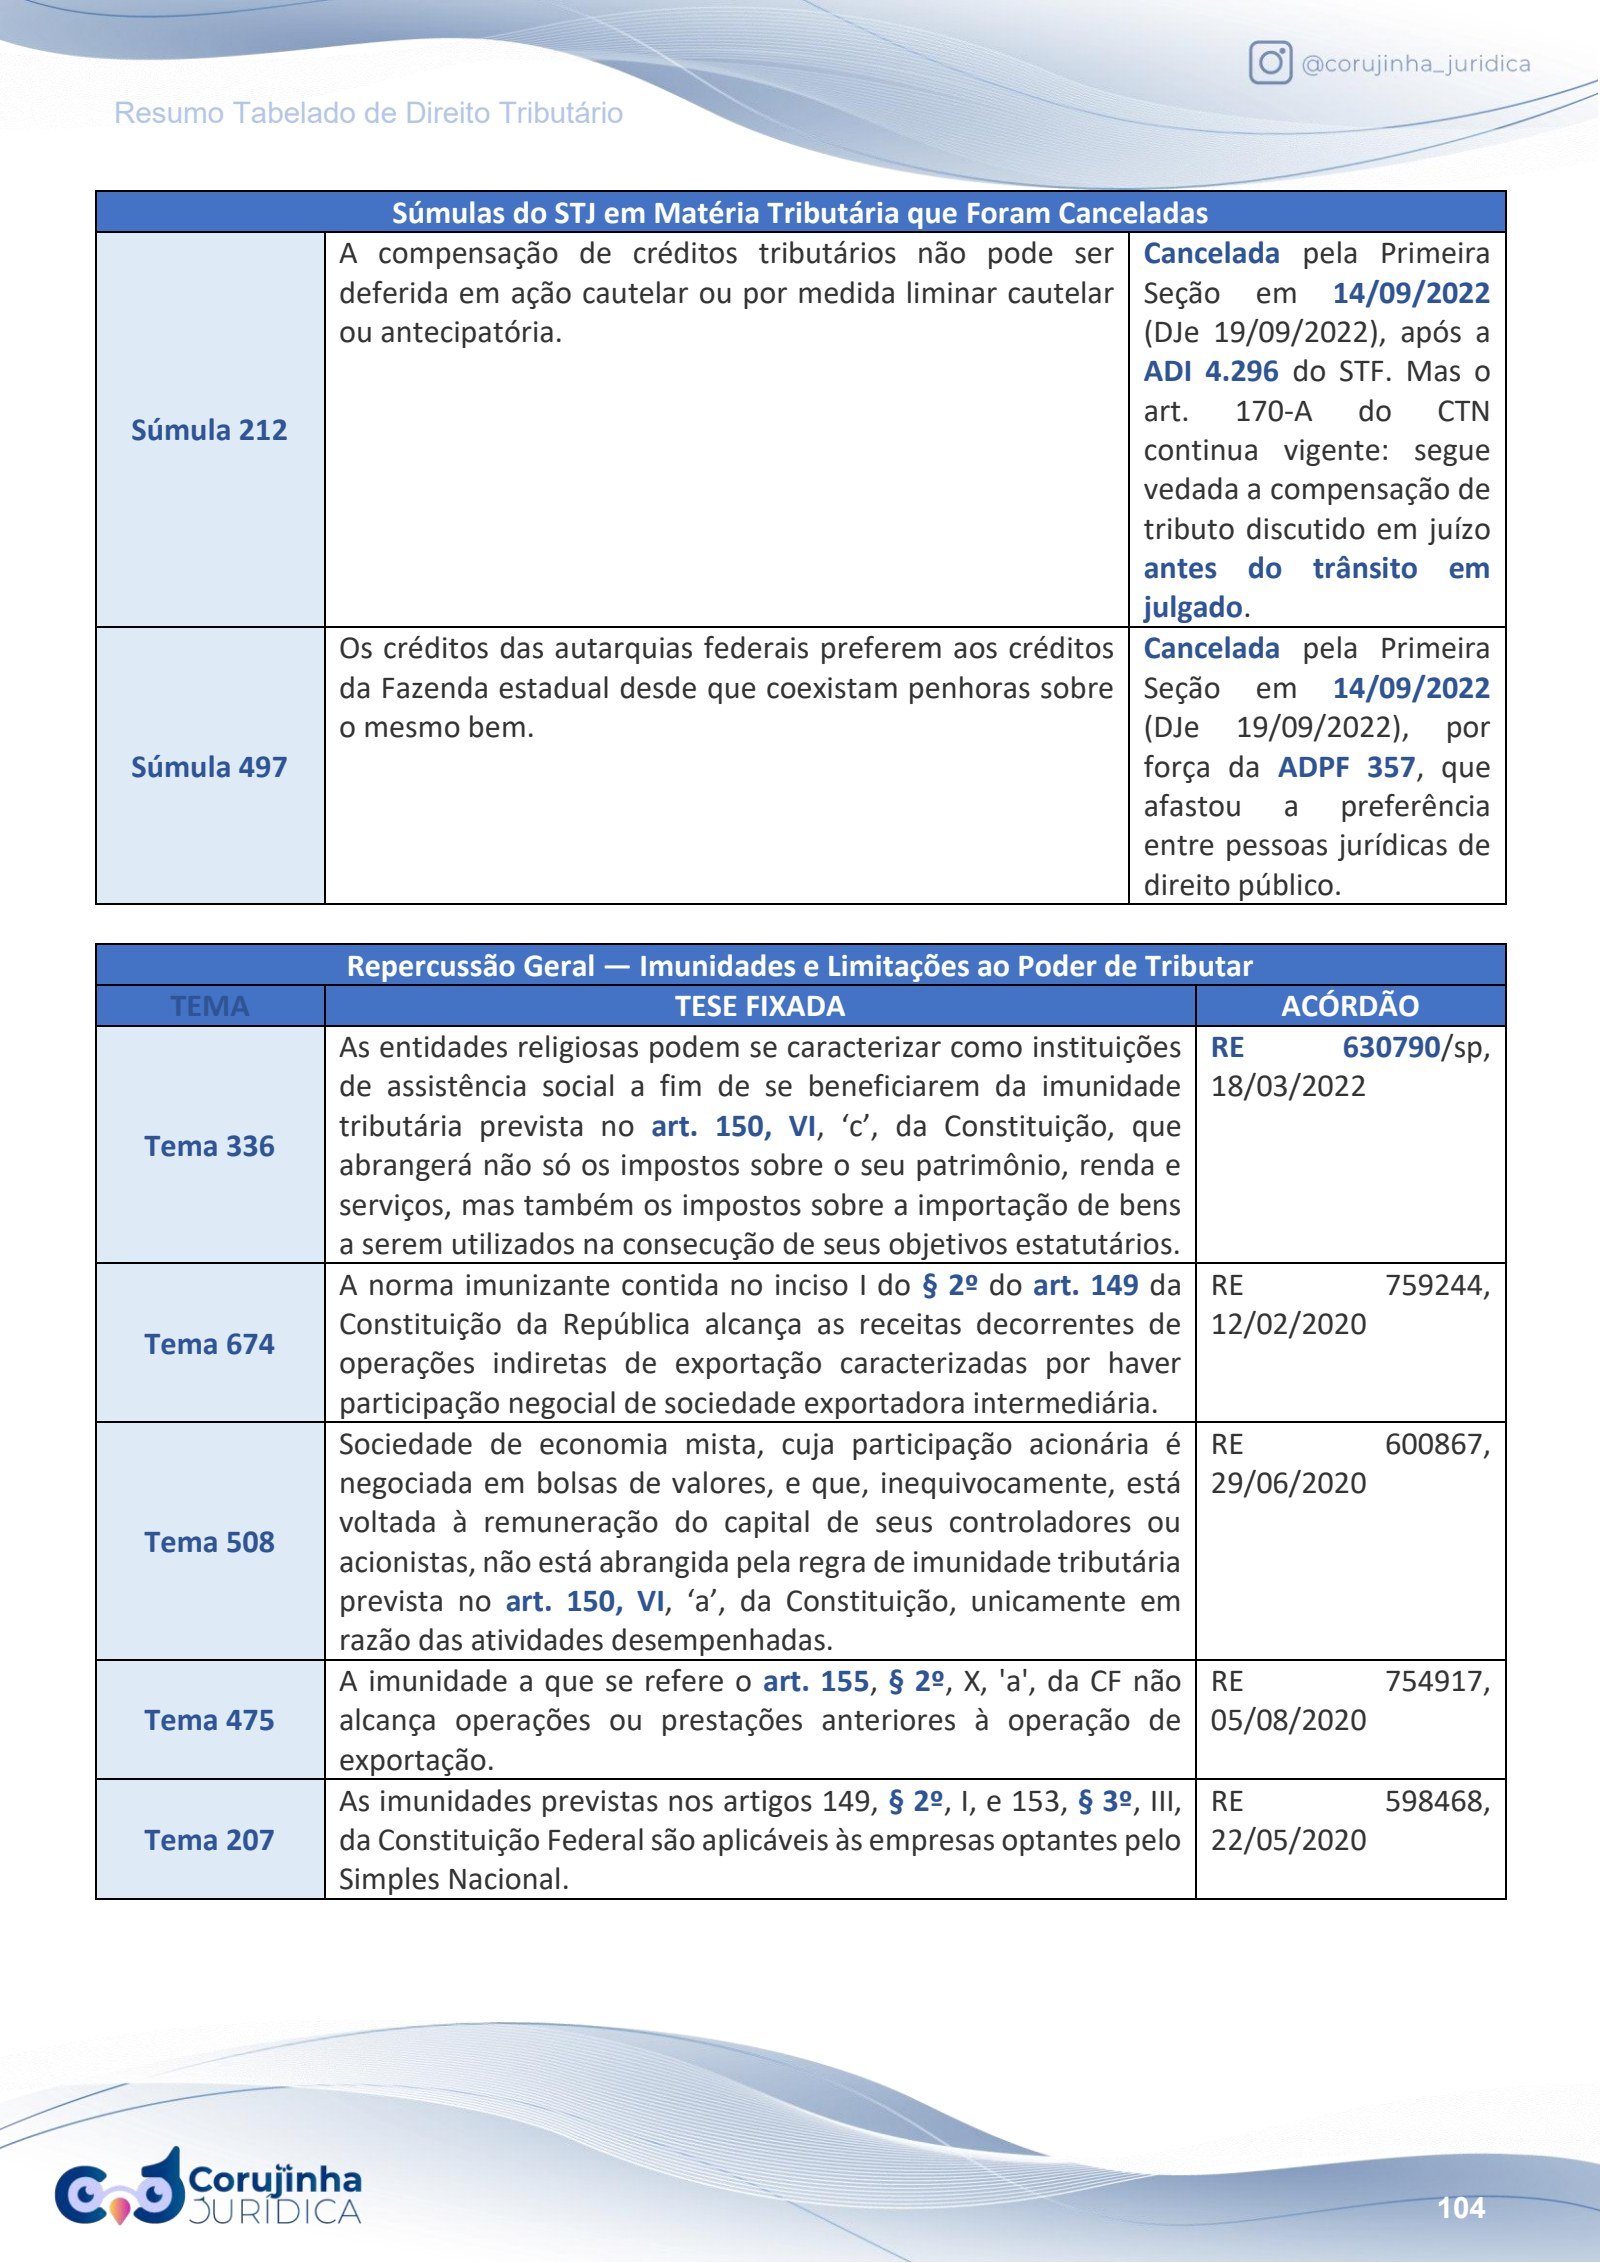
  • Súmulas do STJ em Matéria Tributária que Foram Canceladas
  • Repercussão Geral — Imunidades e Limitações ao Poder de Tributar
  • Repercussão Geral — Contribuições Sociais e Demais Contribuições
  • Repercussão Geral — ICMS, ISS e os Demais Impostos
  • Repercussão Geral — Taxas, Repetição de Indébito e Demais Temas
  • Jurisprudência em Teses do STJ — O que É e como Usar
  • Jurisprudência em Teses do STJ — Parte Geral (Edição n. 70)
  • Jurisprudência em Teses do STJ — IPTU e ITBI (Edição n. 55)
  • Jurisprudência em Teses do STJ — ISS (Edição n. 64)
  • Jurisprudência em Teses do STJ — Execução Fiscal, Parte 1
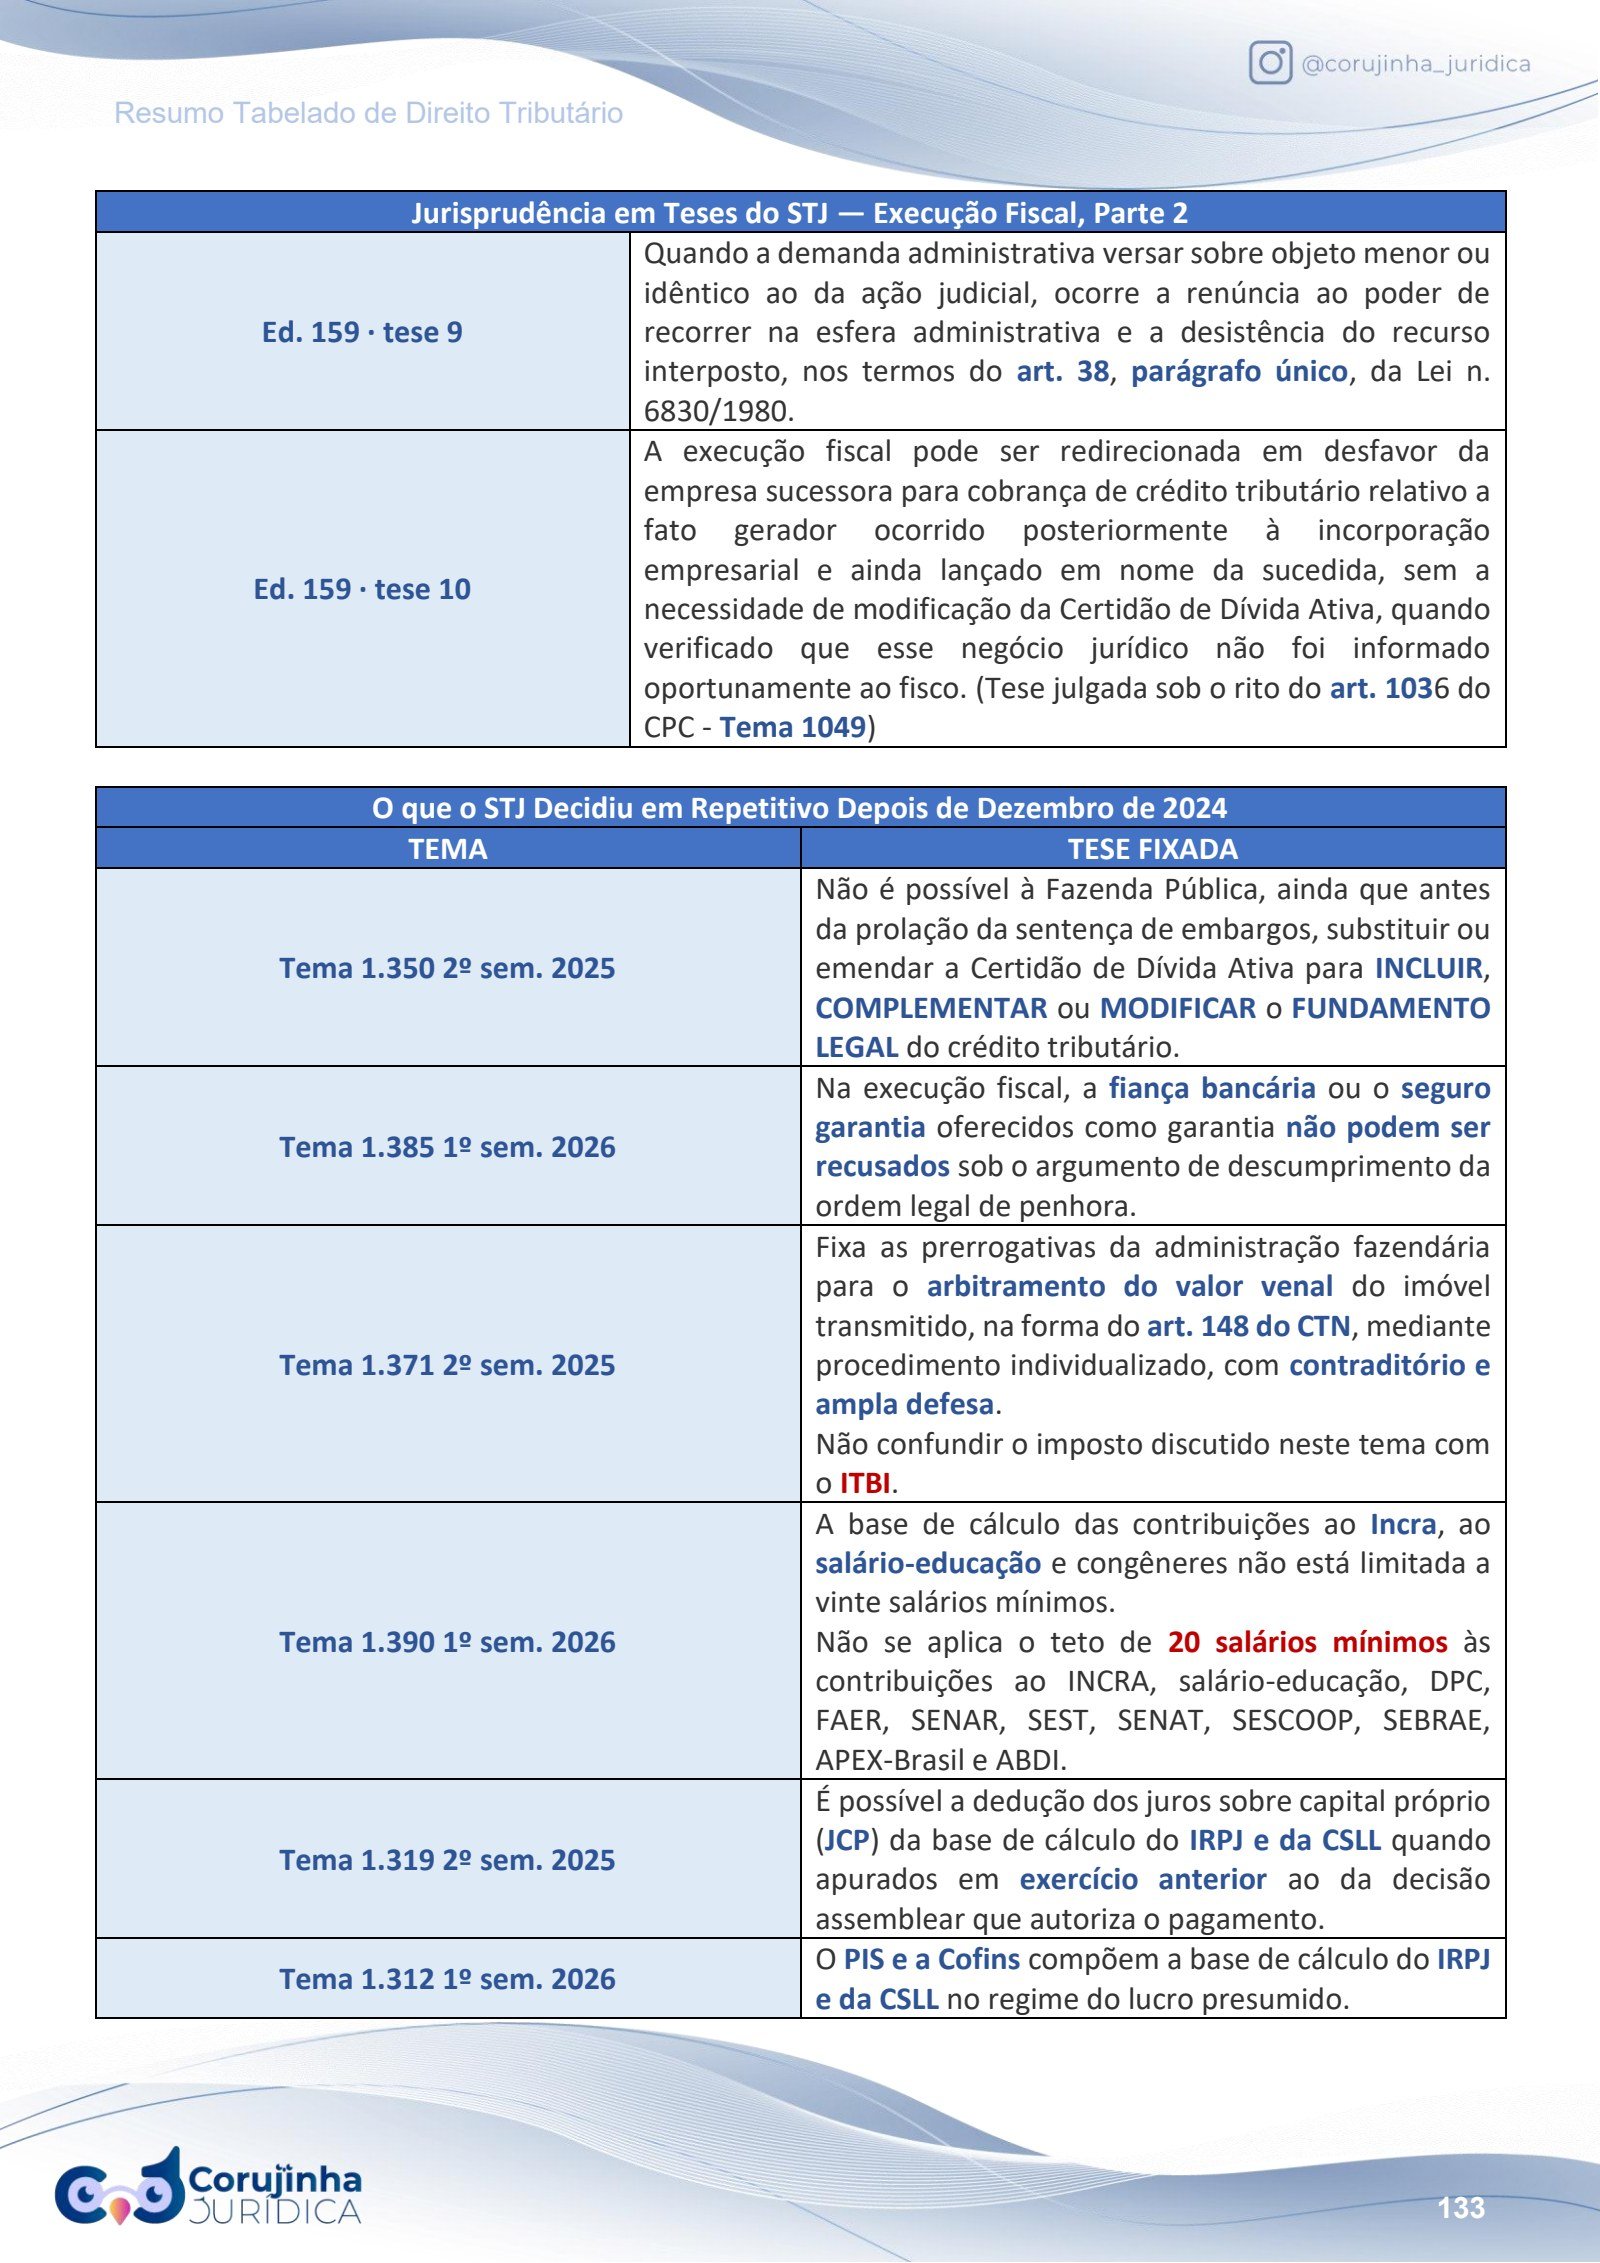
  • Jurisprudência em Teses do STJ — Execução Fiscal, Parte 2
  • O que o STJ Decidiu em Repetitivo Depois de Dezembro de 2024
  • Informativos Recentes do STJ e do STF — Decisões do STF
  • Alterações Legislativas e Superações Jurisprudenciais
  • Os Números que a Banca Cobra
  • As Dez Trocas Mais Prováveis em Prova

Veja este material por dentro

Estas são páginas reais deste material, do jeito que você recebe.

Arraste para o lado para ver as páginas.

Ver a amostra completa

Download imediato e acesso por 1 ano.

Outros Resumos Tabelados

Use o cupom CORUJINHA10 e ganhe 10% de desconto. Aproveite agora ➝